Los usuarios de este sitio te necesitan
Cada día llegan a ConsultaAbogado.online personas con problemas legales reales — cuentas bloqueadas, comisiones indebidas, fraudes, herencias, despidos — buscando un abogado que les ayude.
Únete a nuestra red de abogados colaboradores: tú eliges tu especialidad y tus provincias. Sin permanencia y sin comisiones por caso.
Quiero colaborar →¿Prefieres escribirnos? abogados@consultaabogado.online
⏱ Pasa a la acción
Reclamar al Banco de España
Tu reclamación contundente
en 15 minutos
Antes de llegar al Banco de España tienes que reclamar a tu banco. Hazlo hoy mismo con nuestras dos plantillas redactadas por abogados: el reloj del plazo legal empieza a correr desde que las envías, y sin ellas el supervisor ni siquiera admitirá tu expediente. ¡Hazlo AHORA!
100% GRATIS
Rellena, firma y envía con acuse de recibo: desde ese momento empieza a correr el plazo legal (15 días hábiles en servicios de pago, art. 69 RDL 19/2018; un mes en el resto). Cuando venza, ya puedes acudir al Banco de España.
Reclamar al Banco de España, paso a paso
Reclama a tu banco
Presenta tu reclamación por escrito en el Servicio de Atención al Cliente. Sin este paso, el Banco de España no admitirá tu expediente.
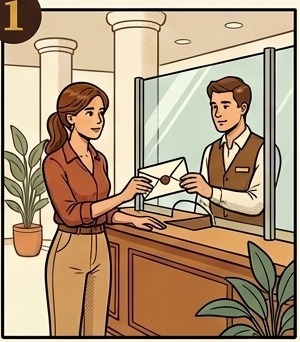
Espera el plazo
15 días hábiles en servicios de pago · 1 mes si eres consumidor · 2 meses si reclamas como empresa o autónomo.
Solo en estos 3 casos
No basta con haber reclamado: hace falta que se dé una de las tres situaciones que ves debajo.
Acude al Banco de España
El procedimiento es gratuito, no necesitas abogado y puedes presentarlo por internet o en papel.
Los 3 casos
🚫 No te responden en plazo
✋ Te responden pero no estás de acuerdo
🚪 No admiten tu reclamación
Antes de escribir nada
¿Tu caso sirve para el Banco de España?
Tres preguntas. La mayoría de reclamaciones se inadmiten por fallar alguna de ellas, no por falta de razón.
Lo primero que debes saber
¿Sirve de algo reclamar al Banco de España?
Empezamos por la parte incómoda, porque casi nadie te la cuenta antes de que dediques una tarde a preparar el escrito: el informe del Banco de España no es vinculante. Si te da la razón, tu banco no está legalmente obligado a devolverte nada.
Dicho eso, presentarla sigue mereciendo la pena, y por razones concretas:
- Una parte de las entidades rectifica igualmente. El supervisor publica por entidad cuántas veces se allana tras un informe desfavorable, y esa estadística les importa.
- El informe es prueba pericial cualificada. Si acabas en el juzgado, llegas con un dictamen técnico del organismo supervisor en lugar de con tu palabra contra la del banco.
- Es gratuito y no consume plazos. No renuncias a nada por intentarlo: los plazos para demandar siguen corriendo igual.
- Ordena tu caso. Preparar el expediente te obliga a reunir la documentación que después necesitarías igualmente para demandar.
En una frase: reclamar al Banco de España no es la solución final, es el paso que te coloca en la mejor posición posible para conseguirla.
Motivos habituales
Qué se puede reclamar al Banco de España
Presentaste una reclamación al Servicio de Atención al Cliente y ha pasado el plazo sin respuesta, o la respuesta es un texto genérico que no entra en el fondo.
Cargos por mantenimiento, descubierto o servicios que nunca contrataste, o que se aplicaron sin la información previa exigida por la normativa de transparencia.
El banco inmovilizó tu dinero sin motivación por escrito y sin darte un plazo cierto de resolución.
Se hicieron operaciones desde tu cuenta que tú no autorizaste y el banco se niega a devolverte el importe.
Discrepancias sobre gastos de formalización, comisiones de apertura o falta de transparencia en la contratación.
Transferencias no ejecutadas, cancelaciones que no se tramitan o certificados que el banco no emite en plazo.
Paso obligatorio previo
Primero el SAC de tu banco. Sin esto, te inadmiten.
El Banco de España no admite ninguna reclamación sin que acredites haber acudido antes al Servicio de Atención al Cliente de la entidad (o a su Defensor del Cliente). Es el motivo más frecuente de inadmisión, y es completamente evitable.
Plazo general de espera desde tu escrito al SAC antes de poder acudir al Banco de España.
Plazo reducido cuando la reclamación versa sobre servicios de pago: transferencias, tarjetas, cargos no autorizados.
Importante: si el SAC te contesta antes de que venza el plazo y la respuesta no te satisface, ya puedes presentar la reclamación. No tienes que esperar a que se agote.
Direcciones del SAC de los principales bancos
| Entidad | Servicio de Atención al Cliente | Teléfono |
|---|---|---|
| Banco Santander | Servicio de Atención al Cliente · Apartado de Correos 35250, 28080 Madrid | 915 123 123 |
| BBVA | Servicio de Atención al Cliente · Apartado de Correos 1598, 28080 Madrid reclamacionessac@bbva.com |
900 812 679 |
| CaixaBank | Servicio de Atención al Cliente · C/ Pintor Sorolla 2-4, 46002 Valencia servicio.cliente@caixabank.com |
900 40 40 90 |
| Banco Sabadell | Servicio de Atención al Cliente · Centro Banco Sabadell, Polígono Can Sant Joan, C/ Sena 12, 08174 Sant Cugat del Vallès (Barcelona) SAC@bancsabadell.com |
|
| Bankinter | Servicio de Atención al Cliente · C/ Pico San Pedro 1, 28760 Tres Cantos (Madrid) | 900 80 20 81 |
| Unicaja Banco | Departamento de Atención al Cliente · Avda. de Andalucía 10-12, 29007 Málaga atencion.al.cliente@unicaja.es |
|
| ING | Servicio de ING de Defensa del Cliente · C/ Vía de los Poblados 1F, 28033 Madrid servicio.ing.defensa.cliente@ingbank.com |
|
| Openbank | Servicio de Atención al Cliente · Apartado de Correos 36018, 28080 Madrid | |
| Abanca | Servicio de Atención al Cliente · Rúa Nueva 1, Entreplanta, 15003 A Coruña atencioncliente@abanca.com |
900 815 522 |
| Kutxabank | Servicio de Atención al Cliente · Gran Vía 30-32, 2ª planta, 48009 Bilbao atencion.cliente@grupokutxabank.com |
900 44 55 66 |
Datos verificados sobre fuentes oficiales de cada entidad. Ver directorio completo y plantillas de reclamación al SAC →
Cómo se presenta
El procedimiento, paso a paso
Reúne la documentación
Copia de tu DNI, el escrito que presentaste al SAC, la respuesta recibida (o el justificante de envío si no te han contestado), y toda la prueba: contratos, extractos, capturas de la app, burofaxes y correos. Sin el paso previo acreditado, el expediente se inadmite sin entrar en el fondo.
Redacta la reclamación
Identifícate, identifica a la entidad, cuenta los hechos en orden cronológico y sin adjetivos, y termina con una petición concreta: qué quieres que se declare o se corrija. La brevedad ordenada convence más que el relato largo. Tienes el escrito ya montado en el bloque de descargas.
Preséntala
Vía electrónica en la Sede Electrónica del Banco de España, que requiere certificado digital, DNIe o Cl@ve y es la más rápida y trazable. O en papel, por correo postal o en cualquier registro público, sin necesidad de firma digital.
Tramitación
El Departamento de Conducta de Entidades da traslado a tu banco, que puede allanarse (rectificar y cerrar el expediente) o defenderse. Podrán pedirte documentación adicional: responde en plazo, porque el silencio archiva el expediente.
Resolución
El plazo normativo es de 90 días naturales desde que el expediente está completo. En la práctica es habitual que se resuelva entre cuatro y ocho meses. Recibirás un informe motivado favorable, desfavorable o de allanamiento.
Qué hacer después
Si el informe te da la razón y el banco rectifica, asunto cerrado. Si no rectifica, el informe pasa a ser tu principal prueba documental en la reclamación judicial. Ese es el momento de valorar la demanda con un abogado.
Fuente oficial · Banco de España
El propio Banco de España explica el procedimiento en «CIENxCIEN+ ¿No estás de acuerdo? Guía para reclamar a tu banco»: los pasos, las vías, los plazos y cómo seguir tu expediente.
Descargas y utilidades
¿Desde qué día puedes reclamar?
Ya tienes las plantillas arriba. Aquí calculas el día exacto en que se agota el plazo de tu banco y se te abre la puerta del Banco de España.
Calculadora: ¿desde qué día puedo reclamar?
Introduce la fecha en que presentaste el escrito a tu banco y te decimos el día exacto en que puedes acudir al Banco de España.
Cálculo orientativo. Los días hábiles excluyen sábados, domingos y festivos nacionales; pueden variar festivos autonómicos y locales.
Límites del organismo
Qué NO admite el Banco de España (y a quién acudir)
Presentar la reclamación en la ventanilla equivocada cuesta meses. Esta tabla te ahorra ese error.
| Tu problema | Organismo competente |
|---|---|
| Comisiones, cuentas, transferencias, tarjetas, hipotecas, préstamos | Banco de España — es tu caso |
| Fondos de inversión, acciones, bonos, productos financieros complejos | Comisión Nacional del Mercado de Valores (CNMV) |
| Seguros, planes de pensiones, seguros vinculados a hipoteca | Dirección General de Seguros y Fondos de Pensiones |
| Tus datos personales, ficheros de morosidad, derecho de acceso del Art. 15 RGPD | Agencia Española de Protección de Datos (AEPD) |
| Declaración de nulidad de una cláusula abusiva | Juzgado de Primera Instancia — solo un juez puede declararla |
| Indemnización por daños y perjuicios o daño moral | Juzgado de Primera Instancia — vía civil |
| Que te denieguen un préstamo o te cierren la cuenta por decisión comercial | Ningún organismo: es una decisión libre de la entidad, salvo discriminación |
Muchos casos activan varias vías a la vez. Un bloqueo de cuenta sin motivar es reclamable ante el Banco de España por mala práctica y, simultáneamente, denunciable ante la AEPD si el banco no atiende tu derecho de acceso. No son excluyentes: aquí te explicamos las tres vías paralelas.
Fuente oficial · Banco de España
El supervisor detalla qué reclamaciones entran en su ámbito y cuáles corresponden a otro organismo: «¿En qué casos puedes poner una reclamación a tu banco en el Banco de España?»
El paso siguiente
Cuando el Banco de España no basta
Si el informe te da la razón y tu banco lo ignora, no se acabó el recorrido: empieza el que de verdad obliga. La reclamación judicial civil sí produce una condena ejecutable, y llegas a ella con una ventaja notable, porque aportas un dictamen del supervisor que respalda tu versión.
Los tribunales españoles y el TJUE llevan años condenando a entidades por bloqueos injustificados, cargos no autorizados y vulneración del derecho de acceso. No es terreno inexplorado.
Guías relacionadas: cuenta bancaria bloqueada: qué hacer paso a paso · derecho de acceso del art. 15 RGPD frente al banco · plantillas de reclamación bancaria y directorio SAC · cuenta bloqueada por Openbank · bloqueo de cuenta en BBVA · bloqueo de cuenta en Santander · cuenta bloqueada por CaixaBank · cuenta bloqueada por Banco Sabadell · cuenta bloqueada por Bankinter · cuenta bloqueada por ING · cuenta bloqueada por N26 · cuenta bloqueada por Revolut.
Primera consulta gratuita
Cuéntanos tu caso.
Te respondemos hoy.
Sin compromisos. Sin letra pequeña. Solo un abogado especializado analizando tu situación.
Casos reales
Casos prácticos basados en la realidad de los afectados
Reclamó al SAC de su banco unas comisiones de mantenimiento aplicadas tras cambiarle las condiciones de la cuenta sin preaviso. El SAC contestó a los 40 días con una carta genérica que no analizaba el fondo.
Presentó reclamación al Banco de España adjuntando el escrito al SAC y la respuesta recibida. El informe del Departamento de Conducta de Entidades apreció mala práctica bancaria por falta de preaviso.
Sufrió un fraude de phishing con cargos no autorizados. El banco denegó la devolución alegando negligencia grave de la clienta, sin acreditar en qué consistía esa negligencia.
Reclamación al Banco de España invocando el art. 45 del RD-ley 19/2018, que impone al banco la carga de la prueba de la autenticación. El informe fue favorable a la afectada.
Su cuenta quedó bloqueada ocho meses sin motivación por escrito. Agotó el SAC sin obtener explicación y presentó la reclamación al Banco de España por vía electrónica.
El expediente documentó el bloqueo prolongado y la ausencia de motivación. El informe sirvió después como prueba en la reclamación civil de daños.
Preguntas frecuentes
Lo que nos preguntan cada día
Sí, pero conviene saber exactamente para qué sirve. El informe del Departamento de Conducta de Entidades no es vinculante: si te da la razón, el banco no está obligado por ley a rectificar. Aun así merece la pena por tres motivos. Primero, una parte relevante de las entidades rectifica de forma voluntaria cuando el informe les es desfavorable, porque el supervisor publica estadísticas de allanamiento por entidad. Segundo, el informe es un dictamen técnico emitido por el organismo supervisor: en una demanda posterior es una prueba de mucho peso. Y tercero, es gratuito y no interrumpe ningún plazo para acudir después a los tribunales.
Sí, es obligatorio y es el motivo por el que más expedientes se inadmiten. Debes dirigirte primero al Servicio de Atención al Cliente (SAC) de la entidad o a su Defensor del Cliente y esperar su respuesta. El plazo de espera es de un mes con carácter general, y de quince días hábiles cuando la reclamación versa sobre servicios de pago. Si te contestan antes y la respuesta no te satisface, puedes acudir ya al Banco de España sin agotar el plazo.
El plazo normativo de resolución es de 90 días naturales desde que el expediente está completo. En la práctica los tiempos reales son sensiblemente mayores, y es habitual que un expediente se resuelva entre cuatro y ocho meses. El retraso no perjudica tus derechos: no consume plazos de prescripción para reclamar judicialmente.
Nada. El procedimiento ante el Banco de España es gratuito y no requiere abogado ni procurador. Puedes presentarla tú mismo por vía electrónica o en papel.
No admite lo que corresponde a otro organismo o a los tribunales: productos de inversión y valores (CNMV), seguros y planes de pensiones (Dirección General de Seguros), tratamiento de datos personales y ficheros de morosidad (AEPD), y la declaración de nulidad de cláusulas abusivas o la indemnización de daños, que solo puede acordar un juez. Tampoco admite reclamaciones sobre decisiones comerciales libres de la entidad, como denegarte un préstamo.
Sí. Son vías independientes y compatibles. Lo único que ocurre es que si el asunto ya está judicializado, el Banco de España archivará su expediente por estar sometido a decisión judicial. Por eso el orden habitual y más eficiente es: SAC, después Banco de España, y con el informe en la mano valorar la demanda.
No es imprescindible. La vía electrónica a través de la Sede Electrónica del Banco de España requiere certificado digital, DNIe o Cl@ve, y es la más rápida. Pero también puedes presentarla en papel por correo postal o en cualquier registro público, y sin firma digital.
Tus datos identificativos y copia del DNI, la identificación de la entidad reclamada, el escrito que presentaste al SAC y la respuesta recibida (o justificante de haber transcurrido el plazo sin respuesta), la explicación clara de los hechos y lo que pides, y toda la documentación de respaldo: contratos, extractos, capturas, burofaxes y correos.
Es el escenario que hay que anticipar desde el principio. Si el banco no rectifica, la vía es la reclamación judicial: demanda civil por incumplimiento contractual o por los daños causados. Ahí el informe del supervisor se aporta como prueba documental y refuerza mucho la posición del cliente.
Pueden reclamar tanto personas físicas como jurídicas, siempre que actúen como clientes de la entidad. También pueden hacerlo los avalistas, los titulares de garantías y quienes tengan un interés legítimo acreditado en la relación con el banco.
Marco jurídico
Lo que dicen los tribunales y la norma
El informe del Banco de España no vincula, pero es prueba cualificada
Los tribunales han venido reconociendo que los informes del Departamento de Conducta de Entidades, aunque carezcan de fuerza ejecutiva, constituyen un elemento probatorio de valor por proceder del organismo supervisor y aplicar las normas de transparencia y buenas prácticas del sector.
¿Por qué importa? Es la razón práctica por la que conviene pasar por el Banco de España antes de demandar: se llega al juzgado con un dictamen técnico favorable en lugar de con la sola versión del cliente.
En operaciones no autorizadas la carga de la prueba es del banco
Cuando el cliente niega haber autorizado una operación de pago, corresponde a la entidad acreditar que la operación fue autenticada, registrada correctamente y no se vio afectada por un fallo técnico. La entidad debe devolver el importe de inmediato, salvo que acredite fraude o negligencia grave del usuario.
¿Por qué importa? Es el argumento central de las reclamaciones por phishing y cargos no autorizados. El banco no puede limitarse a afirmar que hubo negligencia: tiene que probarla.
¿Quieres que revisemos tu reclamación antes de presentarla?
Una reclamación bien planteada desde el primer escrito ahorra meses. La consulta es gratuita y sin compromiso.
Consulta gratuita →