Los usuarios de este sitio te necesitan
Cada día llegan a ConsultaAbogado.online personas con problemas legales reales — cuentas bloqueadas, comisiones indebidas, fraudes, herencias, despidos — buscando un abogado que les ayude.
Únete a nuestra red de abogados colaboradores: tú eliges tu especialidad y tus provincias. Sin permanencia y sin comisiones por caso.
Quiero colaborar →¿Prefieres escribirnos? abogados@consultaabogado.online
Cuenta bloqueada
por Openbank.
Openbank es uno de los bancos digitales españoles con más reclamaciones documentadas por bloqueos sin previo aviso. Hay tres vías paralelas para reclamar y un derecho del RGPD que el banco no quiere que conozcas.
Información jurídica verificada · datos SAC oficiales · Respuesta en 24h
▶ 1 minuto: por qué presentar hoy tus dos reclamaciones
Reclama ya, gratis, en 15 minutos
Descarga las dos plantillas redactadas por abogados, rellénalas y envíalas con acuse de recibo: desde ese momento corre el plazo de 15 días hábiles del art. 69 del RDL 19/2018.
Openbank te ha bloqueado la cuenta: qué hacer, en 30 segundos
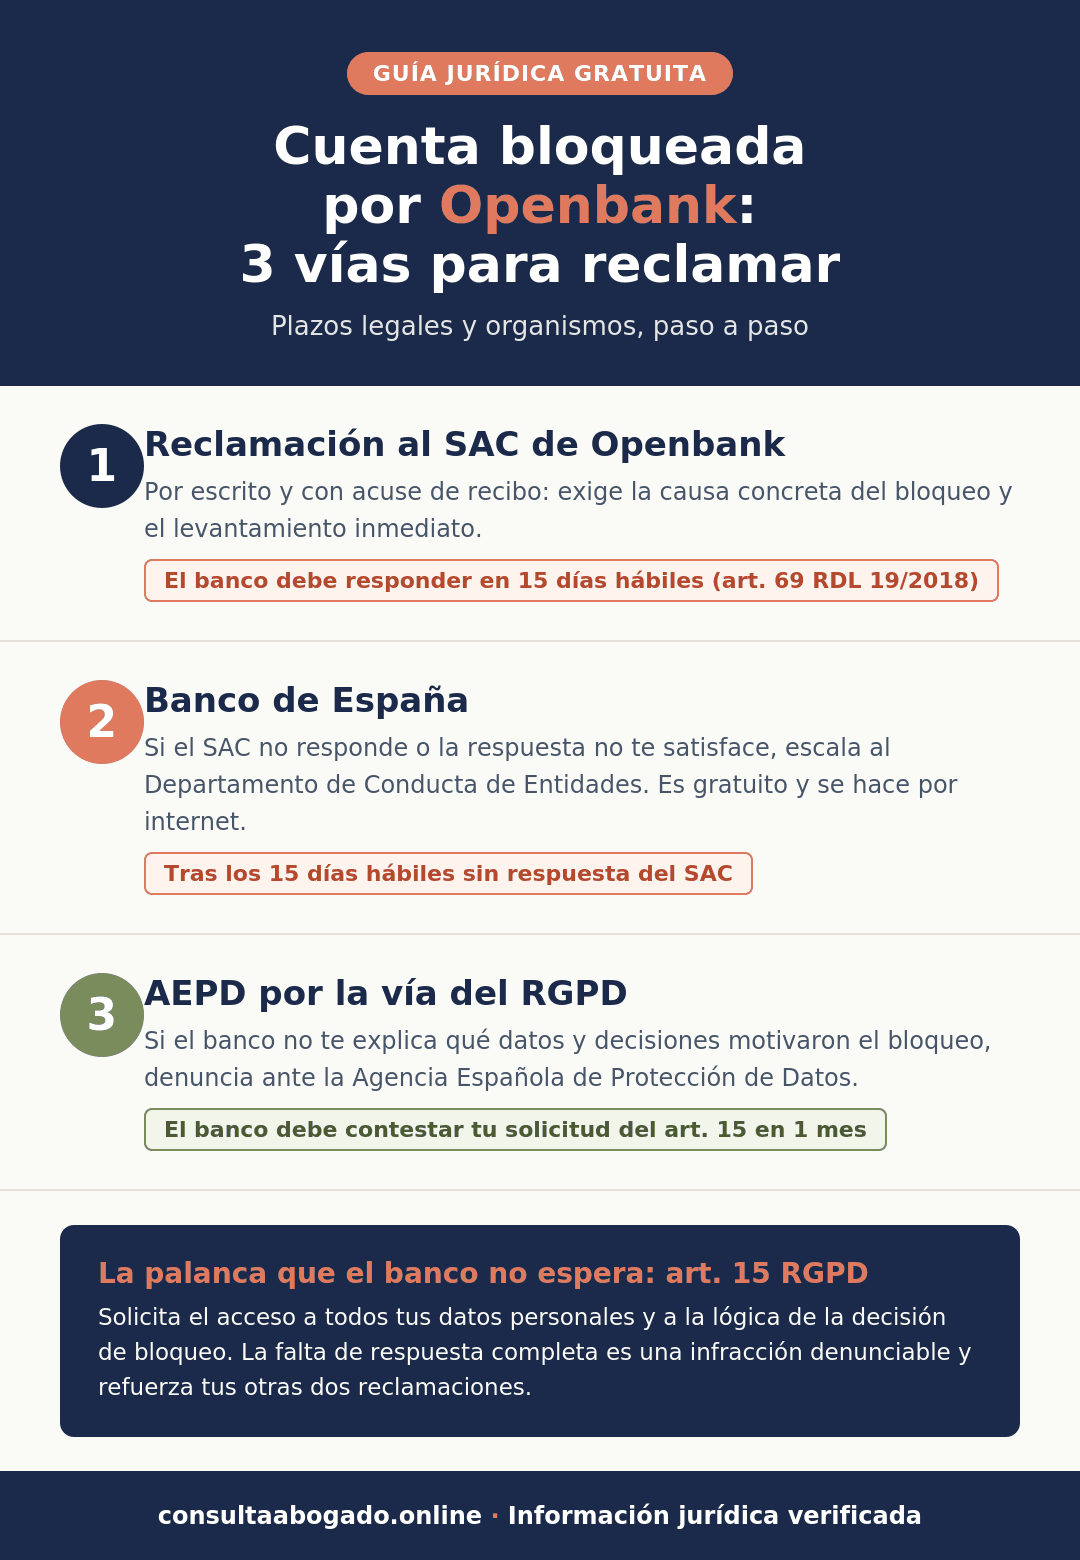
Respuesta rápida: pide por escrito el motivo del bloqueo (nunca solo por teléfono), presenta reclamación formal al SAC de Openbank y, como es un servicio de pago, el banco tiene 15 días hábiles para responderte (art. 69 del RDL 19/2018). Si no responde o su respuesta no te satisface, reclama gratis al Banco de España. En paralelo, ejerce el derecho de acceso del Art. 15 RGPD ante el DPO del Grupo Santander: obliga a Openbank a motivar el bloqueo documentalmente.
📞 Contactos oficiales de Openbank (verificados)
- Atención al cliente 24/7: 91 177 33 10
- Gestión de Incidencias: 91 276 21 54 · 900 22 32 42 · incidencias@openbank.es
- SAC (reclamación formal por escrito): Apartado de Correos 36018, 28080 Madrid — o formulario del área privada, sección Reclamaciones
- DPO Grupo Santander (Art. 15 RGPD): protecciondedatos@gruposantander.es
Consejo práctico de los afectados: al llamar, pide expresamente que tu caso se derive al departamento FCR (First Call Resolution); es la unidad interna que resuelve los expedientes de bloqueo "atascados". Aun así, el teléfono no deja constancia: toda reclamación con efectos legales debe ir por escrito.
⏱️ Plazos legales de tu reclamación
| Fase | Plazo |
|---|---|
| Respuesta del SAC de Openbank (bloqueo de cuenta = servicio de pago) | 15 días hábiles |
| Respuesta del SAC en materias distintas de pagos (consumidor) | 1 mes |
| Respuesta de Openbank al derecho de acceso Art. 15 RGPD | 1 mes (15 días si hay decisión automatizada, vía Art. 22) |
| Máximo para acudir al Banco de España tras reclamar al SAC | 1 año |
| Informe del Banco de España | ~90 días |
| Preaviso obligatorio si Openbank cierra tu cuenta por decisión comercial | 2 meses |
Fuente: Portal del Cliente Bancario — Banco de España y RDL 19/2018.
Los 5 motivos reales por los que Openbank bloquea cuentas (y qué hacer en cada uno)
1 · Actualización de datos y verificación en un banco sin oficinas
Openbank, del Grupo Santander, gestiona todo online; una revisión de KYC deja la cuenta «en revisión». Exige por escrito la lista cerrada de documentación pendiente y un plazo de resolución.
2 · Prevención de blanqueo por ingresos atípicos (Ley 10/2010)
Cripto, efectivo o transferencias de terceros que el sistema no reconoce disparan la congelación preventiva. Aporta desde el inicio el origen documentado de los fondos.
3 · Embargo de la AEAT, Seguridad Social o un juzgado
El banco es mero ejecutor: dirígete al organismo embargante. Comprueba que se respeta el mínimo inembargable (SMI) y que solo se retiene la cuantía de la deuda.
4 · Sospecha de fraude u operación no autorizada
El banco debe devolverte el dinero de inmediato (art. 45 RDL 19/2018) y probar que fue legítima (art. 44); tienes 13 meses para reclamar (art. 43).
5 · Cierre unilateral por decisión comercial
No es un bloqueo: exige un preaviso de 2 meses durante el cual debes poder retirar tu dinero.
Situaciones habituales
Cómo reclamar formalmente a Openbank
Reclamación obligatoria previa por escrito al Servicio de Atención al Cliente. Apartado de Correos 36018, 28080 Madrid. Plazo de respuesta: 15 días hábiles al tratarse de servicios de pago (art. 69 RDL 19/2018).
Si el SAC no responde en 15 días hábiles o su respuesta no te satisface. Informe no vinculante pero altamente influyente como prueba en eventual demanda civil. Máximo 1 año desde la reclamación al SAC.
Si Openbank no respondió en 15 días al Art. 15 RGPD o lo hizo de forma evasiva. Vía independiente, no requiere paso previo.
Solicitud al DPO del Grupo Santander: protecciondedatos@gruposantander.es. Te entrega tus datos y la lógica del algoritmo de bloqueo.
Formulario web del área privada (recomendado), correo certificado o burofax con acuse de recibo. Evita el teléfono porque no deja constancia.
Si el bloqueo te ha causado daños cuantificables o daño moral, puedes reclamar indemnización. STJUE C-300/21 abre la vía civil.
Openbank en los datos oficiales: ya ha sido multado por la AEPD
Si Openbank te ha pedido justificar el origen de tus fondos o te ha bloqueado la cuenta, hay un dato de autoridad que juega a tu favor: el propio banco ya ha sido sancionado por cómo gestiona precisamente ese tipo de requerimientos.
📋 Multa de 2,5 millones de la AEPD (PS/00331/2022)
La Agencia Española de Protección de Datos sancionó a Open Bank, S.A. con 2.500.000 € (expediente PS/00331/2022, resolución de 28 de julio de 2023) por infringir los artículos 25 (protección de datos desde el diseño) y 32 (seguridad del tratamiento) del RGPD: no ofreció un canal seguro para que el cliente enviara la documentación financiera que el propio banco le exigía en un control de prevención de blanqueo —el contexto habitual justo antes de un bloqueo—.
Fuente: AEPD, resolución PS/00331/2022 de 28-07-2023 (recogida por Iberley, Diario La Ley y GDPRhub).
⏱️ Qué significa para tu caso
Es un precedente propio de Openbank: si te exige justificar el origen de fondos o te bloquea por un control de blanqueo, el banco ya ha sido multado con 2,5 millones por cómo gestiona ese tipo de requerimientos. Puedes citar esta resolución en tu reclamación al SAC, al Banco de España y, sobre todo, en tu denuncia ante la AEPD.
Conserva siempre copia de lo que el banco te pide y del canal por el que te obliga a enviarlo: es la prueba de cómo trata tus datos.
Modelo de reclamación listo para enviar
Tienes el escrito de reclamación por bloqueo y la solicitud de acceso del art. 15 RGPD, listos para descargar, rellenar y enviar con acuse de recibo, en la página de plantillas. Envíalos por burofax y conserva el acuse: será tu prueba ante el Banco de España. Aquí tienes además la guía paso a paso para escalar al Banco de España.
Plantillas gratuitas para reclamar a Openbank
Dos modelos listos para completar y enviar: la reclamación al SAC exigiendo la causa del bloqueo por escrito (con la doctrina del TJUE sobre proporcionalidad) y la solicitud de acceso a tus datos del Art. 15 RGPD. Incluyen los datos de contacto verificados del SAC de los 10 principales bancos.
100% GRATIS
Preguntas frecuentes
Al no tener oficinas, ¿cómo reclamo formalmente a Openbank?
Por escrito: primero el formulario del SAC y, si no responde en 15 días hábiles o no te satisface, burofax y reclamación ante el Banco de España. Guarda las capturas de la app como prueba.
¿El ser del Grupo Santander cambia algo en mi reclamación?
No. Openbank tiene ficha propia en el Banco de España; tus derechos, plazos y vías de reclamación son los mismos que con cualquier banco español.
Openbank: banca 100% digital del Grupo Santander
Openbank es el banco totalmente online del Grupo Santander, con ficha propia en el Banco de España. No tiene oficinas: toda tu relación —y cualquier bloqueo— se gestiona por app y teléfono.
Esto tiene una consecuencia práctica muy concreta cuando te bloquean la cuenta: no puedes presentarte en una sucursal a resolverlo, así que la única forma de proteger tus derechos es dejar constancia escrita de cada paso (formulario del SAC y, si hace falta, burofax). El respaldo del Grupo Santander no cambia tus derechos ni tus plazos: sigues teniendo 15 días hábiles para la respuesta del SAC (art. 69 del RDL 19/2018) y la misma vía de escalado, SAC → Banco de España → AEPD. Y hay algo que juega a tu favor por ser un banco digital: guarda las capturas de la app y los correos, porque constituyen prueba de lo ocurrido.
¿Tu banco es otro o quieres el procedimiento general? Consulta la guía general de cuenta bancaria bloqueada, con el detalle por entidad.
Primera consulta gratuita
Cuéntanos tu caso.
Te respondemos hoy.
Sin compromisos. Sin letra pequeña. Solo un abogado especializado analizando tu situación.
Casos reales
Casos prácticos de afectados por Openbank
Openbank bloqueó su cuenta tras recibir transferencias de ventas P2P de bitcoin declaradas en su IRPF. La app mostró "acceso restringido por motivos de seguridad" sin más explicación.
Solicitud Art. 15 RGPD al DPO del Grupo Santander y burofax al SAC en paralelo. A los 15 días, el banco motivó por escrito y aportó los datos solicitados. La cuenta se desbloqueó dos semanas después.
Bloqueo indefinido tras ingreso por donación familiar declarada. Dos meses sin poder cobrar la nómina ni pagar la hipoteca. SAC solo respondía con mensajes automáticos genéricos.
Tras vencer el plazo del SAC sin respuesta sustantiva, reclamación formal ante el Banco de España aportando todos los burofaxes. El BdE emitió informe favorable y el bloqueo se levantó. Reclamación civil por lucro cesante en curso.
Cuenta bloqueada tras una sola operación marcada por el algoritmo antifraude. Solicitó Art. 15 RGPD pidiendo la lógica del sistema automatizado. Openbank respondió de forma evasiva sin entregar la información requerida.
Denuncia ante la AEPD por incumplimiento del Art. 15 RGPD admitida a trámite. Procedimiento paralelo a la reclamación ante el BdE. Sanción potencial al grupo: hasta 4% del volumen anual.
📄 Caso documentado íntegro: Openbank bloquea ocho meses la cuenta de un pensionista — cronología completa, escritos presentados y resolución, paso a paso. También puedes consultar la jurisprudencia contra Openbank con resoluciones verificables de la AEPD y los tribunales.
Preguntas frecuentes
Sobre el bloqueo de cuentas en Openbank
Openbank utiliza sistemas automatizados de detección de operaciones sospechosas más estrictos que la banca tradicional. Es legal en el marco de la Ley 10/2010 de prevención del blanqueo, pero la consecuencia práctica es que operaciones lícitas (ventas P2P de bitcoin, ingresos irregulares, transferencias inusuales de familiares) disparan bloqueos automáticos. La ley exige que el banco motive el bloqueo, lo limite en el tiempo y responda por escrito.
Sí, el bloqueo preventivo sin aviso es legal cuando se justifica en la Ley 10/2010. Lo que NO es legal es mantener el bloqueo indefinidamente sin motivación por escrito, negarse a comunicarse documentalmente con el cliente, ni incumplir los plazos de respuesta a sus reclamaciones formales.
No hay plazo legal taxativo. Bloqueos rutinarios se resuelven en días o pocas semanas. Si presentaste reclamación formal y el SAC no responde en 15 días hábiles (plazo legal en servicios de pago), ya hay un incumplimiento procesal del banco que debes escalar al Banco de España y, si se ha vulnerado el derecho de acceso, a la AEPD.
No. La compraventa P2P de bitcoin entre particulares es plenamente lícita en España y se rige por el régimen fiscal ordinario del IRPF. Los sistemas automatizados de Openbank tienden a marcar estos ingresos como sospechosos al no reconocer al pagador como cliente del banco. Conserva copia de las operaciones del exchange P2P y de la identidad del comprador para aportarlas en la reclamación.
Sí, por vía civil. Si el bloqueo te ha causado daños cuantificables (impagos, recargos, intereses, lucro cesante) o daño moral acreditado, puedes reclamar indemnización. La STJUE C-300/21 (4-5-2023) eliminó el umbral mínimo de gravedad para daños morales por infracciones del RGPD.
No. La denuncia a la AEPD por incumplimiento del Art. 15 RGPD no requiere ningún paso previo ni plazo de espera. El requisito de agotar el SAC (15 días hábiles en servicios de pago) es exclusivo de la vía del Banco de España. Las dos vías son paralelas e independientes desde el primer día.
Apartado de Correos 36018, 28080 Madrid. También se puede reclamar por el formulario del área privada de openbank.es, sección "Reclamaciones". Para el DPO del Grupo Santander: protecciondedatos@gruposantander.es y Av. de Cantabria s/n, 28660 Boadilla del Monte.
Jurisprudencia aplicable
Lo que dicen los tribunales
No hace falta un daño grave para ser indemnizado por una infracción del RGPD
El TJUE declaró que el derecho a indemnización del art. 82 RGPD no exige superar un umbral mínimo de gravedad: basta acreditar la infracción, un daño (incluido el moral, como la pérdida de control sobre los datos) y el nexo causal.
¿Por qué importa? Si Openbank bloquea tu cuenta y no atiende tu derecho de acceso, no necesitas demostrar un gran perjuicio económico para reclamar daños morales: la propia pérdida de control sobre tus datos ya es indemnizable.
Decisiones automatizadas y derecho a explicación del algoritmo
El TJUE estableció que las decisiones automatizadas con efecto significativo sobre una persona (como un bloqueo algorítmico de cuenta) están sometidas al Art. 22 RGPD y obligan a permitir intervención humana y motivar la decisión.
¿Por qué importa? Base jurídica directa para exigir a Openbank que explique la lógica del algoritmo que provocó el bloqueo. La opacidad del sistema automatizado ya no es defensa válida.
La base legal de tu reclamación
Tu reclamación se apoya en el RDL 19/2018 de servicios de pago —devolución inmediata en operaciones no autorizadas (art. 45), carga de la prueba del banco (art. 44) y plazo de 13 meses (art. 43)— y en el derecho de acceso del art. 15 del RGPD. Cada precepto está explicado y enlazado en la guía de cómo reclamar al Banco de España.
⚖️ Openbank ya ha sido condenado. Aquí está la jurisprudencia.
Resoluciones de la AEPD, sentencias del Tribunal Supremo y del TJUE que los tribunales han dictado contra Openbank. Documentadas y explicadas en lenguaje ciudadano para que las uses en tu reclamación.
Ver jurisprudencia contra Openbank →¿Openbank te ha bloqueado la cuenta?
Actúa antes de que se prolongue. La consulta es gratuita y sin compromiso.
Consulta gratuita →