Los usuarios de este sitio te necesitan
Cada día llegan a ConsultaAbogado.online personas con problemas legales reales — cuentas bloqueadas, comisiones indebidas, fraudes, herencias, despidos — buscando un abogado que les ayude.
Únete a nuestra red de abogados colaboradores: tú eliges tu especialidad y tus provincias. Sin permanencia y sin comisiones por caso.
Quiero colaborar →¿Prefieres escribirnos? abogados@consultaabogado.online
Cuenta bloqueada
por Revolut.
Revolut, banco 100% digital, aplica verificaciones y controles antifraude automatizados que provocan bloqueos y retenciones de saldo sin previo aviso. Opera en España mediante sucursal inscrita en el Banco de España: aunque la matriz sea lituana, reclamas aquí — y estas son las vías, con sus plazos.
Información jurídica verificada · vías de reclamación contrastadas · Respuesta en 24h
▶ El caso real de María Vallés: un año bloqueada — así se reclama
Reclama ya, gratis, en 15 minutos
Descarga las dos plantillas redactadas por abogados, rellénalas y envíalas con acuse de recibo: desde ese momento corre el plazo de 15 días hábiles del art. 69 del RDL 19/2018.
Revolut te ha bloqueado la cuenta: qué hacer, en 30 segundos
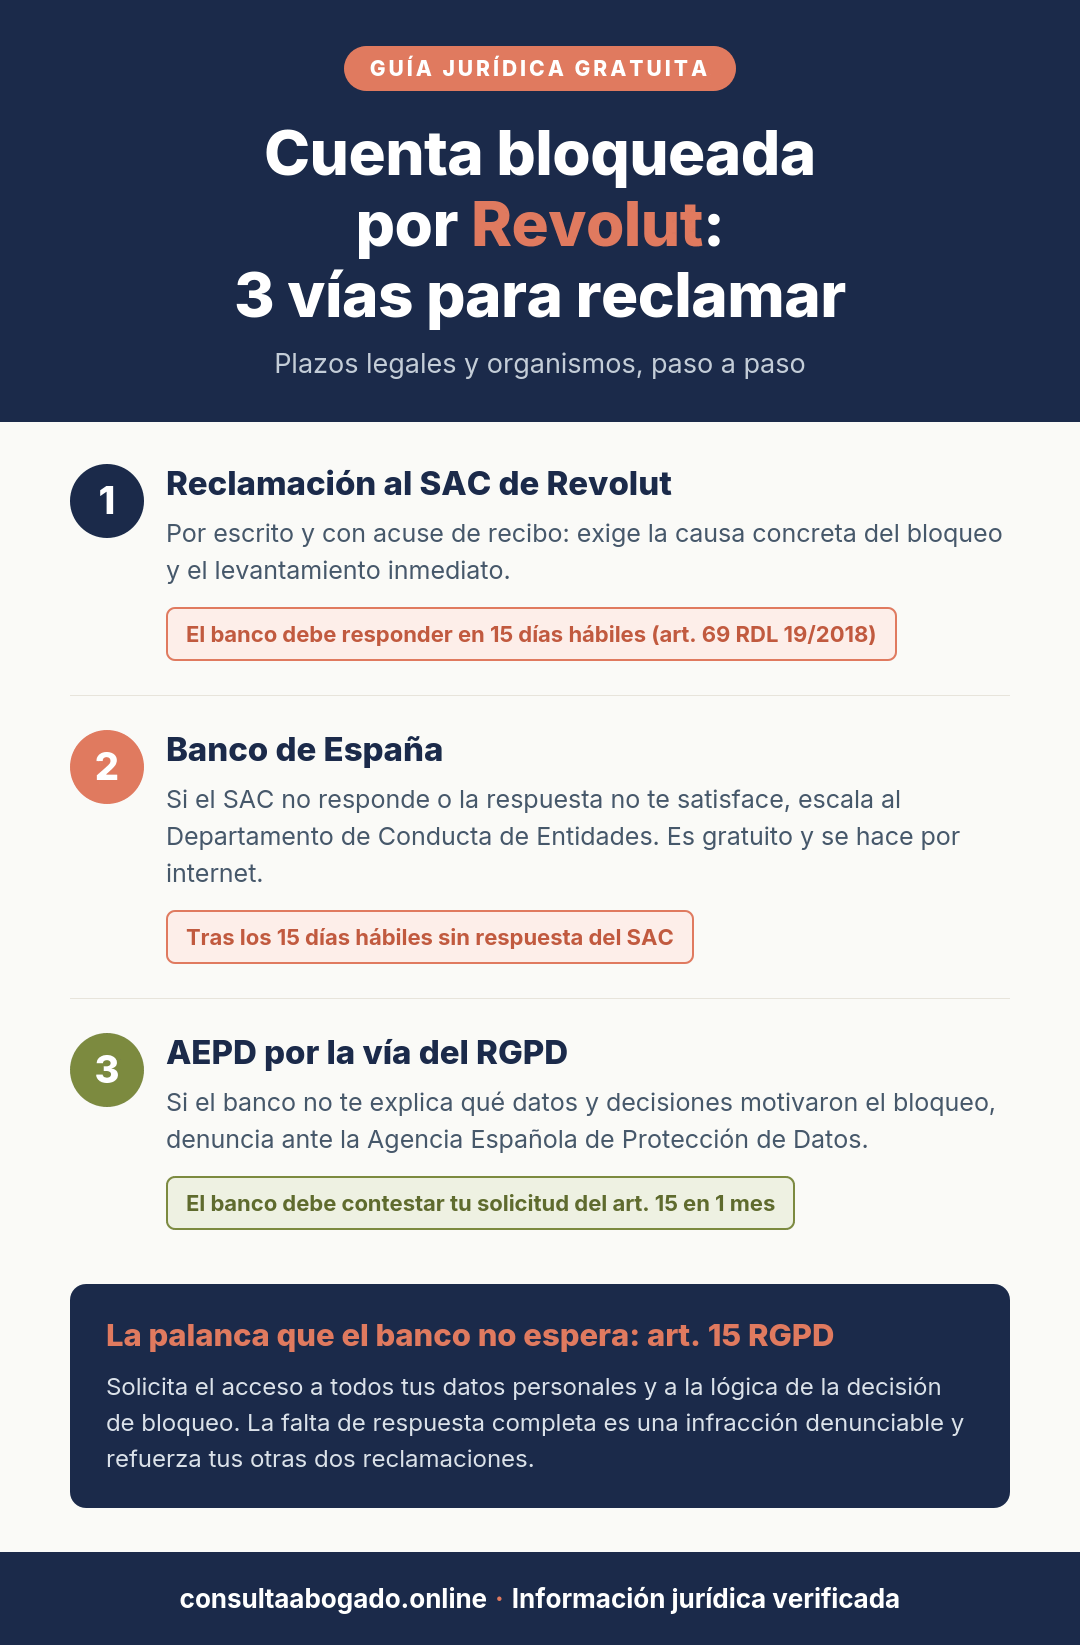
Respuesta rápida: presenta una reclamación formal por el canal oficial de la app (no el chat genérico), guarda el número de expediente y exporta la conversación; como es un servicio de pago prestado en España, el plazo de referencia de respuesta es de 15 días hábiles (art. 69 del RDL 19/2018). Si no responde o su respuesta no te satisface, reclama gratis al Banco de España — sí, también con Revolut: opera en España mediante sucursal inscrita en el BdE. En paralelo, ejerce el derecho de acceso del Art. 15 RGPD: obliga a la entidad a motivar el bloqueo documentalmente.
📞 Cómo reclamar a Revolut con constancia
- Reclamación formal: canal oficial de reclamaciones de la app (Ayuda → presentar reclamación formal) o formulario de revolut.com — guarda el número de expediente
- Prueba: exporta o captura la conversación completa; el chat sin exportar no es prueba
- Refuerzo probatorio: burofax con acuse de recibo a la dirección de la sucursal española que figura en el registro de entidades del Banco de España
- Art. 15 RGPD: canal de privacidad de la app o de revolut.com, dejando constancia de la fecha
Particularidad de Revolut: opera como sucursal de entidad de crédito comunitaria (matriz Revolut Bank UAB, Lituania) y sus clientes españoles usan IBAN español, por lo que las reclamaciones de conducta por servicios prestados en España van al Banco de España. El Banco de Lituania queda como vía adicional. Recuerda: sin constancia escrita no hay plazo legal corriendo.
⏱️ Plazos legales de tu reclamación
| Fase | Plazo |
|---|---|
| Respuesta a la reclamación (bloqueo de cuenta = servicio de pago) | 15 días hábiles |
| Respuesta en materias distintas de pagos (consumidor) | 1 mes |
| Respuesta al derecho de acceso Art. 15 RGPD | 1 mes |
| Máximo para acudir al Banco de España tras reclamar a la entidad | 1 año |
| Informe del Banco de España | ~90 días |
| Preaviso si Revolut cierra tu cuenta por decisión comercial | 2 meses |
Fuente: Portal del Cliente Bancario — Banco de España y RDL 19/2018.
Los 5 motivos reales por los que Revolut bloquea cuentas (y qué hacer en cada uno)
1 · El algoritmo antifraude y antiblanqueo automático (el sello de Revolut)
Revolut es, con diferencia, la entidad con más reclamaciones ante su supervisor de origen —el Banco de Lituania— por bloqueos y congelaciones automáticas. Sus sistemas restringen cuentas sin intervención humana previa ni motivación. Qué hacer: invoca el Art. 15.1.h y el Art. 22 del RGPD (doctrina Schufa del TJUE) para exigir intervención humana y la lógica de la decisión.
2 · Congelación por operación sospechosa y su límite temporal
La matriz Revolut Bank UAB se rige por la ley lituana de prevención de blanqueo, que fija un máximo de 10 días hábiles para retener una operación sospechosa sin que intervengan las autoridades. Qué hacer: si el bloqueo se prolonga sin motivación ni denuncia, es desproporcionado; reclámalo por escrito y, como cliente de la sucursal española (código BdE 1583), ante el Banco de España.
3 · Compraventa de criptomonedas y transferencias P2P
Revolut es puerta de entrada habitual a cripto; los movimientos que el sistema no reconcilia disparan la congelación. Qué hacer: aporta desde el inicio el justificante del exchange y el origen de los fondos.
4 · «Cuenta en revisión» y verificación de identidad en la app
Sin oficinas, todo se gestiona por chat, que no deja constancia. Qué hacer: exige por escrito la confirmación del desbloqueo con fecha y duplica siempre la reclamación por burofax a la sucursal española (Príncipe de Vergara 132, 28002 Madrid).
5 · Cierre unilateral de la cuenta con tu saldo dentro
No es un bloqueo sino la cancelación del contrato, que exige un preaviso de 2 meses durante el cual debes poder retirar tu dinero con normalidad. Documenta cada día de retención del saldo.
Situaciones habituales
Cómo reclamar formalmente a Revolut
Obligatoria y previa. Canal oficial de reclamaciones de la app (Ayuda → reclamación formal) o formulario de revolut.com: guarda el número de expediente y exporta la conversación. Para máxima fuerza probatoria, burofax con acuse a la dirección de la sucursal española que figura en el registro del Banco de España. Plazo de referencia: 15 días hábiles para bloqueos.
Agotada la reclamación a la entidad sin respuesta satisfactoria. Revolut Bank UAB opera en España mediante sucursal inscrita en el BdE y sus clientes españoles usan IBAN español: las reclamaciones de conducta van al Departamento de Conducta de Entidades. Calle Alcalá 48, 28014 Madrid.
Si Revolut no atiende en plazo tu derecho de acceso del Art. 15 RGPD. Vía independiente que no requiere paso previo y siempre competente para residentes en España. Sede electrónica: sedeagpd.gob.es.
Solicitud al Delegado de Protección de Datos de Revolut a través del canal de privacidad de la app o de revolut.com, dejando constancia (captura + exportación). Un mes para responder. Si calla, se abren la vía AEPD y la civil de daños morales (STJUE C-526/24).
El supervisor de la matriz Revolut Bank UAB (Lietuvos bankas) dispone de su propio procedimiento de resolución de disputas, gratuito y en inglés. Es un refuerzo, no un sustituto: para servicios prestados en España, la vía natural y en español es el Banco de España.
Si el bloqueo te ha causado daños cuantificables o daño moral, puedes reclamar indemnización por la vía civil en España. La STJUE C-526/24 (2026) reconoce el daño moral por negar el acceso a tus datos; un juzgado de Valladolid fijó 3.000 € por un bloqueo indebido.
Revolut en los datos oficiales: multado por su supervisor (Banco de Lituania)
Si Revolut te ha bloqueado la cuenta por un control antiblanqueo, hay un dato de autoridad que conviene que conozcas: su propio supervisor ya le ha sancionado precisamente por cómo gestiona esos controles.
📋 Multa de 3,5 millones del Banco de Lituania (2025)
El Banco de Lituania —supervisor de Revolut Bank UAB, la entidad con la que Revolut opera en la Unión Europea— le impuso en abril de 2025 una multa de 3.500.000 € por deficiencias en la prevención del blanqueo de capitales, en particular en la monitorización de las operaciones. Fue una de las mayores sanciones impuestas por ese supervisor.
Fuente: Banco de Lituania (Lietuvos bankas), abril de 2025; recogido por Tech.eu, The Irish Times y ain.ua.
⏱️ Qué significa para tu caso
Revolut opera en España a través de sucursal, así que su conducta es reclamable ante el Banco de España. Y el sistema que decide bloquear tu cuenta es justo el que su supervisor ha multado por deficiente: exige por escrito el motivo concreto del bloqueo y conserva la prueba de tus operaciones.
Conserva copia de lo que el banco te pide y del canal por el que te obliga a enviarlo, y exige siempre por escrito el motivo del bloqueo.
Modelo de reclamación listo para enviar
Tienes el escrito de reclamación por bloqueo y la solicitud de acceso del art. 15 RGPD, listos para descargar, rellenar y enviar con acuse de recibo, en la página de plantillas. Envíalos por burofax y conserva el acuse: será tu prueba ante el Banco de España. Aquí tienes además la guía paso a paso para escalar al Banco de España.
Preguntas frecuentes
Mi IBAN de Revolut empieza por ES, ¿reclamo en España o en Lituania?
En España, ante el Banco de España, porque Revolut opera aquí mediante sucursal (código 1583). La matriz lituana solo entra en juego si escalas a la resolución extrajudicial de origen (Banco de Lituania).
Revolut dice que «es una decisión de seguridad» y no explica más, ¿qué hago?
Invoca el art. 22 del RGPD: tienes derecho a intervención humana y a conocer la lógica de una decisión automatizada. «Es seguridad» no es una motivación válida.
Revolut ante su regulador: por qué sus congelaciones son tan frecuentes
Revolut Bank UAB tiene licencia lituana (Banco de Lituania y BCE) y opera en España mediante sucursal (código 1583 del Banco de España). La conducta con clientes españoles se reclama ante el Banco de España; la supervisión de origen es lituana.
Los números explican por qué acabas aquí: en 2022 Revolut concentró cerca del 23% de todas las reclamaciones presentadas ante el Banco de Lituania, y en abril de 2025 ese supervisor le impuso una multa de 3,5 millones de euros por deficiencias en la prevención de blanqueo y en la monitorización de transacciones. Además, la ley lituana solo permite retener una operación sospechosa un máximo de 10 días hábiles sin que intervengan las autoridades: si tu bloqueo se alarga más sin denuncia ni resolución, es desproporcionado. Y hay precedente favorable: en 2024 el Tribunal Supremo de Lituania ordenó reactivar una cuenta y compensar al cliente. Apóyate en esos tres argumentos —plazo, proporcionalidad y precedente— en tu reclamación.
¿Tu banco es otro o quieres el procedimiento general? Consulta la guía general de cuenta bancaria bloqueada, con el detalle por entidad.
Primera consulta gratuita
Cuéntanos tu caso.
Te respondemos hoy.
Sin compromisos. Sin letra pequeña. Solo un abogado especializado analizando tu situación.
Supuestos habituales
Situaciones típicas de bloqueo en Revolut
Supuestos ilustrativos elaborados a partir de la casuística general de reclamaciones bancarias en España.
Tras vender cripto dentro de la propia app y tratar de transferir el saldo a otro banco, la cuenta queda restringida "por revisión de seguridad", con el dinero dentro y sin plazo ni motivo escrito.
Reclamación formal por el canal de la app (con número de expediente y conversación exportada) aportando el historial completo de las operaciones, y solicitud Art. 15 RGPD en paralelo para conocer qué marcó el sistema automatizado y exigir intervención humana (doctrina Schufa).
La app solicita "documentación sobre el origen de los fondos"; aunque la clienta sube nóminas y extractos, la cuenta sigue suspendida semanas y el soporte responde con mensajes tipo.
Reclamación formal exigiendo la lista cerrada de documentación pendiente, la motivación escrita y la respuesta en el plazo del art. 69 RDL 19/2018, con advertencia de escalado al Banco de España y detalle de los perjuicios (recibos devueltos, saldo inaccesible).
Revolut comunica el cierre de la cuenta y el cliente no consigue transferir su saldo antes de la fecha indicada; el dinero queda retenido "pendiente de revisión final".
Escrito formal recordando que el contrato marco de servicios de pago exige poder disponer del dinero durante el preaviso, que la retención del saldo más allá de lo imprescindible es reclamable ante el Banco de España como mala práctica y que genera daños indemnizables documentables día a día.
Preguntas frecuentes
Sobre el bloqueo de cuentas en Revolut
Revolut, banco 100% digital, aplica sistemas automatizados de detección de operaciones sospechosas y de verificación de identidad exigidos por la normativa de prevención del blanqueo (en España, la Ley 10/2010). El bloqueo preventivo sin aviso es legal, pero exige actuar de forma proporcionada, motivada y limitada en el tiempo, y responder por escrito a las reclamaciones del cliente.
Sí. Revolut Bank UAB opera en España a través de su sucursal española inscrita en el registro del Banco de España, y sus clientes españoles operan con IBAN español. Las reclamaciones de conducta por los servicios de pago prestados en España se presentan ante el Departamento de Conducta de Entidades del Banco de España, igual que con cualquier banco español. Puedes comprobar los datos registrales de la sucursal en el buscador de entidades del propio BdE.
Tres gestos: (1) usa el canal oficial de reclamaciones de la app o el formulario de revolut.com — no el chat genérico — y guarda el número de expediente; (2) exporta o captura la conversación completa; (3) para máxima fuerza probatoria, duplica la reclamación por burofax con acuse de recibo a la dirección de la sucursal española que figura en el registro del Banco de España. El chat sin exportar no es prueba.
Sí, conforme al Art. 15.1.h del RGPD y a la doctrina del TJUE en la sentencia Schufa (C-634/21, 7-12-2023). Las decisiones automatizadas con efecto significativo obligan a la entidad a permitir intervención humana y a motivar la decisión. En un banco 100% digital, prácticamente todos los bloqueos nacen de sistemas automatizados: "lo ha marcado el sistema" no es respuesta válida.
Sí. La STJUE C-300/21 (4-5-2023) eliminó el umbral mínimo de gravedad para los daños morales por infracciones del RGPD, y la STJUE C-526/24 (19-3-2026) reconoce expresamente la indemnización —incluido el daño moral— cuando la entidad niega injustificadamente el derecho de acceso del Art. 15. En bloqueos, la justicia española ya condenó a una entidad a 3.000 € de daños morales por la tensión y el desamparo causados (JPI nº 7 de Valladolid, 3-7-2018).
Sí: el Banco de Lituania (Lietuvos bankas), supervisor de la matriz Revolut Bank UAB, dispone de su propio procedimiento de resolución de disputas, gratuito. Es una vía adicional de presión, útil sobre todo si tu contrato es con la matriz. Pero para los servicios prestados en España, la vía natural, en español y con doctrina propia del supervisor es el Banco de España; y en materia de protección de datos, la AEPD siempre es competente para residentes en España.
Para los servicios de pago prestados en España rigen el RDL 19/2018 (con el plazo de 15 días hábiles del art. 69 para reclamaciones de servicios de pago), la Orden ECC/2502/2012 para escalar al Banco de España, la Ley 10/2010 de prevención del blanqueo en cuanto a los bloqueos preventivos, y el RGPD en materia de datos personales.
Jurisprudencia aplicable
Lo que dicen los tribunales
Negar el acceso a tus datos genera indemnización, incluido el daño moral
El TJUE declaró que el derecho a indemnización del art. 82 RGPD alcanza la vulneración del derecho de acceso del Art. 15: la negativa injustificada de la entidad a entregarte tus datos puede generar responsabilidad, y el daño inmaterial incluye la pérdida de control sobre los datos o la incertidumbre sobre su tratamiento.
¿Por qué importa? Si Revolut ignora tu solicitud del Art. 15 RGPD, esta sentencia de 2026 es la base directa para reclamar daños morales por la vía civil, además de denunciar ante la AEPD.
La prevención del blanqueo no ampara medidas desproporcionadas
El TJUE fijó que las medidas de diligencia debida de la normativa antiblanqueo deben guardar proporción con el riesgo real y que la entidad debe poder justificarlas: la normativa antiblanqueo no es un cheque en blanco para restringir indefinidamente la operativa del cliente.
¿Por qué importa? Es la doctrina que convierte un bloqueo prolongado y sin motivación de Revolut en una medida desproporcionada reclamable: exige siempre por escrito la justificación concreta y su duración prevista.
Bloqueo indebido de cuenta = 3.000 € de daños morales
Condenó a una entidad bancaria a indemnizar con 3.000 € los daños morales causados por el bloqueo indebido de una cuenta, por la "tensión, desasosiego o la impresión de desamparo o deslealtad" generada al cliente, aun sin perjuicio económico real.
¿Por qué importa? Precedente español de que el bloqueo indebido, por sí mismo, genera daño moral indemnizable. Documenta desde el primer día los perjuicios y la angustia que el bloqueo te causa: recibos devueltos, gestiones, comunicaciones.
La base legal de tu reclamación
Tu reclamación se apoya en el RDL 19/2018 de servicios de pago —devolución inmediata en operaciones no autorizadas (art. 45), carga de la prueba del banco (art. 44) y plazo de 13 meses (art. 43)— y en el derecho de acceso del art. 15 del RGPD. Cada precepto está explicado y enlazado en la guía de cómo reclamar al Banco de España.
¿Revolut te ha bloqueado la cuenta?
Actúa antes de que se prolongue. La consulta es gratuita y sin compromiso.
Consulta gratuita →